O cálculo de independência financeira, feito junto com você
Quanto você precisa acumular e quando poderá deixar de depender da renda do trabalho.
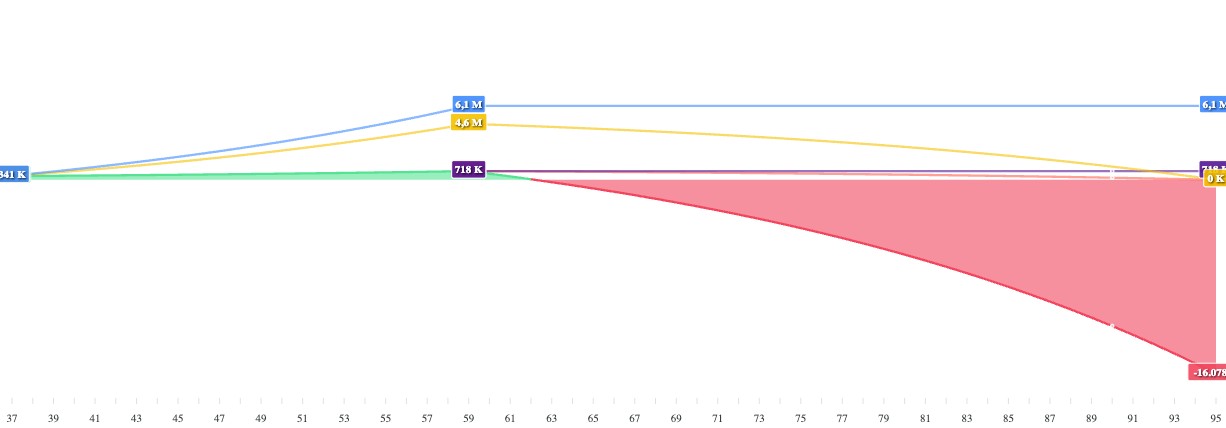
O gráfico mostra quanto aportar por mês (o valor que você guarda e investe todo mês) para manter o padrão de vida que você deseja, em dois caminhos: preservando o patrimônio ou usando o patrimônio acumulado até a idade planejada.
Uma pessoa de 37 anos que quer parar de trabalhar aos 59.
Ela planeja viver de renda até os 95 anos e quer manter, na aposentadoria, os mesmos R$ 20.000 por mês de hoje. Estes são os dados do exemplo:
- Idade hoje37 anos
- Quer parar de trabalhar aos59 anos
- Quer renda até os95 anos
- Renda desejada na aposentadoriaR$ 20.000 por mês
- Renda mensal hojeR$ 20.000
- Gasto mensal hojeR$ 15.000
- Investimentos hojeR$ 300.000já entram no cálculo
- Patrimônio imobilizadoR$ 1.000.000casa, carro, negócio: não entra no cálculo
da independência financeira até os 95 anos já está construída hoje. Para chegar aos R$ 20.000 por mês, existem dois caminhos: aportar mais todo mês ou aceitar retirar menos.
Para retirar R$ 20.000 por mês dos 59 aos 95 anos, quanto aportar por mês até lá?
Aos 59 anos, o patrimônio acumulado seria de cerca de R$ 6,1 milhões. Ela retira R$ 20.000 por mês só com o rendimento, o patrimônio fica intacto e a renda pode durar para sempre.
Aos 59 anos, o patrimônio acumulado seria de cerca de R$ 4,6 milhões. Ela retira R$ 20.000 por mês e o dinheiro vai acabando aos poucos, até chegar a zero aos 95 anos.
E se não houver novos aportes, quanto dá para retirar por mês?
Sem aportes, o patrimônio aos 59 anos seria de cerca de R$ 718 mil. Retirando esse valor, o patrimônio fica intacto e a renda dura para sempre.
Com o mesmo patrimônio, o dinheiro vai acabando aos poucos e chega a zero aos 95 anos.
Sem novos aportes, o patrimônio acumulado não sustenta a renda desejada: ele acaba aos 63 anos, bem antes dos 95.
Os aportes precisam ser reajustados todo ano pela inflação.
Como ler o gráfico. A linha de baixo mostra a idade, dos 37 aos 95 anos. A legenda abaixo do gráfico explica cada linha, com os valores. Em resumo: nos dois caminhos de aporte, o patrimônio cresce até os 59 anos. Depois disso, no caminho que preserva o patrimônio ele se mantém, e no que consome o patrimônio ele diminui até chegar a zero aos 95 anos. As outras duas linhas mostram quanto a pessoa poderia retirar por mês sem fazer novos aportes. O patrimônio acumulado aparece em verde; quando fica vermelho, o dinheiro acabou antes do planejado.
- R$ 12.673 por mês de aporte para manter o padrão de vida e preservar o patrimônio
- R$ 9.175 por mês de aporte para manter o padrão de vida e consumir o patrimônio
- R$ 2.343 por mês de retirada máxima para preservar o patrimônio, sem novos aportes
- R$ 3.098 por mês de retirada máxima para consumir o patrimônio, sem novos aportes
- Patrimônio acumulado ao longo das idades
- Patrimônio em déficit: o dinheiro acaba antes do planejado
Essa pessoa ganha R$ 20.000 e gasta R$ 15.000 por mês. Ela consegue poupar R$ 5.000.
Mas, para ter R$ 20.000 por mês na aposentadoria, ela precisaria aportar R$ 9.175 ou R$ 12.673 por mês. Com R$ 5.000, o padrão de vida que ela deseja não fecha.
Importante: a conta já parte dos R$ 300.000 que ela tem investidos hoje. O patrimônio imobilizado (casa, carro, negócio) não entra no cálculo. Sobram três caminhos:
Viver com menos hoje
R$ 10.825 por mês para viver, em vez dos R$ 15.000 de hojeDos R$ 20.000 de renda, ela aportaria R$ 9.175 por mês. Assim chega aos 59 anos com o patrimônio necessário para retirar R$ 20.000 por mês, até os 95 anos.
Viver com menos amanhã
R$ 12.308 por mês de renda na aposentadoria, em vez dos R$ 20.000 desejadosEla mantém o padrão de hoje e aporta os R$ 5.000 que já consegue poupar, dos 37 aos 59 anos. O patrimônio vai sendo consumido e zera aos 95 anos.
Trabalhar por mais tempo
66 anos para parar de trabalhar, em vez dos 59 do plano originalEla segue aportando R$ 5.000 por mês por mais 7 anos, até o patrimônio ficar suficiente para os R$ 20.000 por mês.
Como o prazo é muito longo, usamos inflação (IPCA) + 4% ao ano, uma taxa viável para projeções acima de 20 anos. Se colocássemos um número maior e ele não se confirmasse na média desses anos, quem sofreria as consequências no futuro seria o cliente.
Quanto mais você adia essa conta, mais difícil fica recuperar o tempo perdido.